BFH-Urteil: Wann Beiträge an den Schulförderverein als Schulgeld steuerlich absetzbar sind
13.10.2026
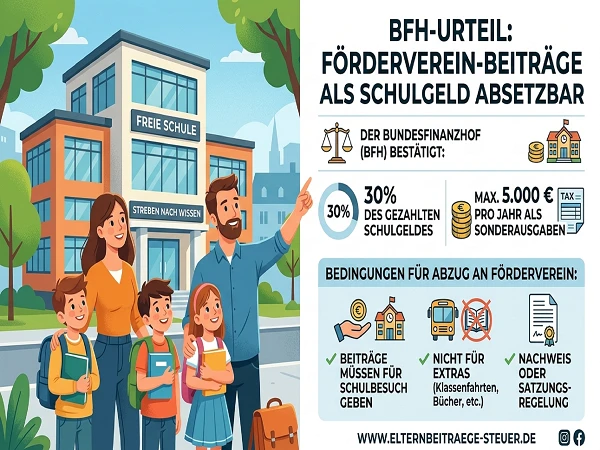
BFH-Urteil: Wann Beiträge an den Schulförderverein als Schulgeld steuerlich absetzbar sind
Besucht ein Kind eine kostenpflichtige Privatschule oder eine staatlich anerkannte Schule in freier Trägerschaft (mit allgemeinem oder beruflichem Schulabschluss), können Eltern 30 % des gezahlten Schulgeldes (maximal 5.000 € pro Kind/Jahr) als Sonderausgaben in der Einkommensteuererklärung geltend machen.
Neue Entscheidung des Bundesfinanzhofs (BFH)
Der Bundesfinanzhof hat mit Urteil vom 3. Juni 2026 klargestellt, dass dieser Sonderausgabenabzug unter bestimmten Voraussetzungen auch dann greift, wenn das Geld nicht direkt an die Schule, sondern an deren Förderverein gezahlt wird. Damit bestätigte der BFH die Vorinstanz (Finanzgericht Münster) und wies die Revision des Finanzamts zurück.
Wann erkennt das Finanzamt die Zahlungen an?
Für den Abzug als Schulgeld gilt die wirtschaftliche Betrachtungsweise: Entscheidend ist, dass die Beiträge im Ergebnis als Gegenleistung für den Schulbesuch anzusehen sind.
Die Voraussetzungen im Überblick:
-
Zweckbindung: Die Beträge müssen nachweislich ausschließlich für den Schulbesuch verwendet werden.
-
Keine Abdeckung sonstiger Kosten: Nicht begünstigt sind Mittel für Klassenfahrten, Lehrbücher oder Ähnliches.
-
Nachweis & Satzung:
-
Ist in der Satzung des Fördervereins bereits eindeutig geregelt, dass die Elternbeiträge ausschließlich für den Schulbesuch an die Schule weitergeleitet werden, reicht dies in der Regel aus.
-
Fehlt eine solche Satzungsregelung, muss der Steuerpflichtige nachweisen, dass der Förderverein und die Schule das Geld tatsächlich ausschließlich zu diesem Zweck weitergeleitet bzw. verwendet haben.
-
Fazit für Eltern: Eltern von Privatschülern sollten prüfen, wie die Beitragszahlungen an Fördervereine satzungsmäßig und tatsächlich strukturiert sind, um das steuerliche Abzugspotenzial voll auszuschöpfen.
Bleiben Sie auf dem Laufenden
Mit unserem Newsletter erhalten Sie regelmäßig interessante Informationen zu relevanten Themen und Terminen.